GLOBAL AI PANORAMA

全球 AI 全景

数据截至 2026-11-07 · 点 = 已核实事实 · 环 = 资料发布月

每日文章 · 不计入六维

《每日AI纵览》2026-11-07

团队来稿 · 站内阅读,可返回全景

  • 首期收录
  • 今日新增
  • 往期收录
  • 价格观测

经济成本 · 价格观测

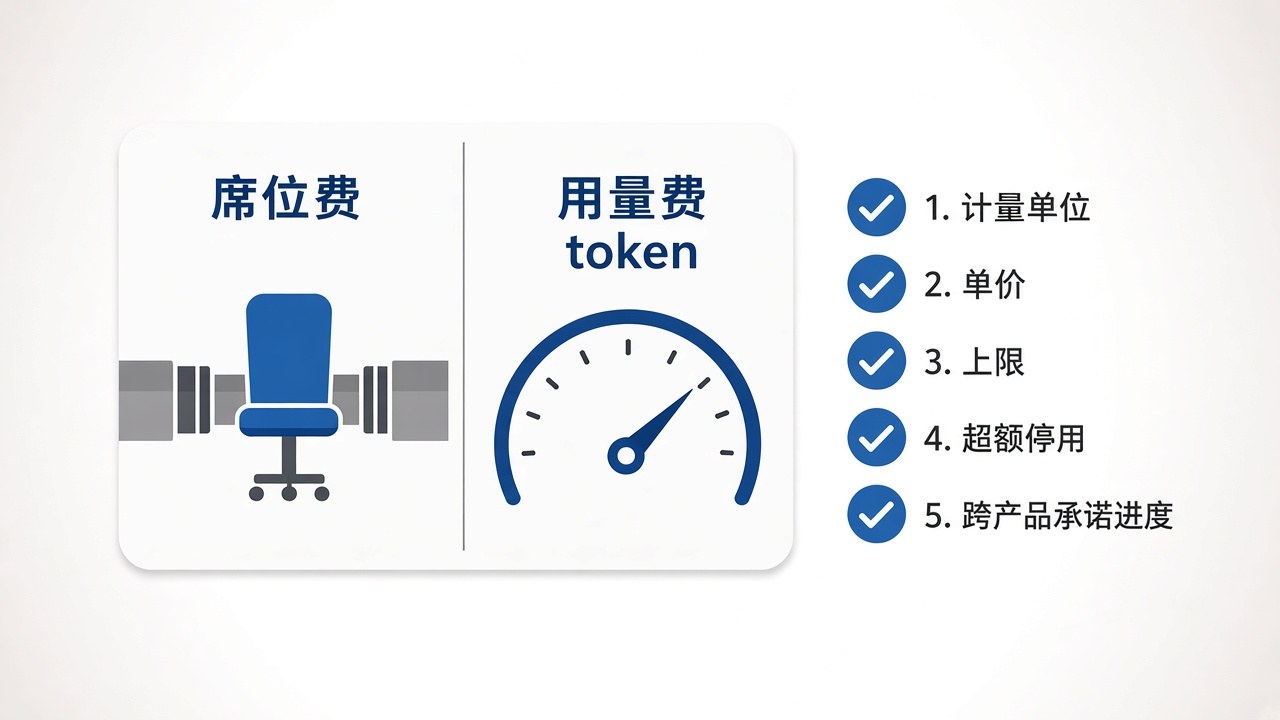
0.02 元 / 百万 tokens · deepseek-flash 输入(缓存命中) · 价格观测日 2026-11-07

历史价格 · deepseek-v4-flash
2026-04-250.22026-04-260.02
当前观测 · deepseek-flash
2026-11-070.02
口径与来源
  • deepseek-v4-flash(DeepSeek-V4-Flash)输入(缓存命中) · 标准价(当时无峰谷区分,页面未标限时折扣) · 元 / 百万 tokens:2026-04-25 0.2(DeepSeek 官方价格页(Wayback 存档));2026-04-26 0.02(DeepSeek 官方价格页(Wayback 存档))
    历史价格,非现价;日期为 Wayback 捕获时间,不是官方生效时刻;单一模型单一计费项,不代表行业总成本。该模型名现已由 DeepSeek-V4.1-Flash-1017 提供服务,序列已终止。
  • deepseek-flash(DeepSeek-V4.1-Flash-1017)输入(缓存命中) · 空闲时段价(高峰时段为 2 倍:0.04 元) · 元 / 百万 tokens:2026-11-07 0.02(DeepSeek 官方价格页(实时))
    当前官方价格页实时观测;与 2026-04 历史序列模型版本和计价制度不同,不连线。观测日 = 我们核对页面的日期,不是生效日或新闻日。

价格观测日为我们核对官方价格页的日期,不是调价生效日或新闻日;单一模型单一计费项,非行业总成本;不同模型版本/计价制度的序列不连线。

六维事实与来源 · 10 条

能力前沿

Arena 榜单上中美最高分模型差距 2.7%

2.7%(Arena 分差占比)中美 · 2026-03(Arena 快照)

详情与来源

2026年3月,LMArena(Arena)文本榜美国最高分模型 Claude Opus 4.6(1503)领先中国最高分模型 Dola-Seed-2.0 Preview(1464)39分,约2.7%;2025年2月 DeepSeek-R1 落后 o1 仅5分(0.4%)。

解读:在这一用户偏好榜上,中美头部模型已接近;不代表所有模型或所有任务的通用差距。

口径:仅 Arena 众包偏好评分、各国最高分单一模型对比;报告引用页注明出版于 2026年4月(具体日未注明)。

来源:Stanford HAI《AI Index Report 2026》第2章 PDF(发布 2026-04,核实 2026-11-07)

智能体在真实电脑任务上大幅进步

66.3%(任务成功率)全球 · 2025年

详情与来源

2025年 OSWorld(跨操作系统真实电脑任务基准)上智能体准确率由约12%升至66.3%,距人类水平约6个百分点;结构化基准上约三分之一尝试仍失败。

解读:能力呈“锯齿状”:强项接近人类,基础任务仍不稳定。

口径:单一基准成绩,不等于真实工作产出。出版月份见报告引用页。

来源:Stanford HAI《AI Index Report 2026》第2章 PDF(发布 2026-04,核实 2026-11-07)

算力与基础设施

中国在用智能算力 2185 EFLOPS

2185EFLOPS (FP16)中国 · 截至2026-06

详情与来源

截至2026年6月底,全国在用智能算力规模达2185 EFLOPS(FP16),同比增长177.3%;在用标准机架1556万架。

解读:中国算力供给进入高速扩张期,重点转向“用得好、协同好”。

口径:FP16口径,不可与FP32口径比较。数值取自数字中国建设峰会官网对中国信通院《2026综合算力全景分析》的发布稿,报告原文PDF未核对。

来源:数字中国建设峰会官网(发布中国信通院《2026综合算力全景分析》要点)(发布 2026-09-15,核实 2026-11-07)

全球数据中心用电 2025 年增长17%

485TWh全球 · 2025年度;预测至2030

详情与来源

IEA称2025年全球数据中心用电增长17%,AI型数据中心用电增长更快;报告中央情景预计数据中心用电由2025年485 TWh升至2030年约950 TWh。

解读:电力与设备瓶颈正在成为AI扩张的硬约束。

口径:485 TWh 取自报告执行摘要;2030为情景预测非事实。 发布日期据 IEA 2026-04-16 新闻稿“published today”。

来源:IEA《Key Questions on Energy and AI》执行摘要(发布 2026-04-16,核实 2026-11-07)

单次AI任务能耗快速下降,但高耗能用途上升

全球 · 近年趋势

详情与来源

IEA称每个AI任务的耗电正快速下降(报告执行摘要称近年至少按每年一个数量级下降),但智能体等高耗能用途在增加。

解读:这是能效指标,不是经济成本或Token价格;总用电仍在上升。

口径:能效≠成本;不同任务类型能耗差异可达数百至数千倍。 发布日期据 IEA 2026-04-16 新闻稿“published today”。

来源:IEA《Key Questions on Energy and AI》执行摘要(发布 2026-04-16,核实 2026-11-07)

资本与产业

美国私人AI投资 2859 亿美元

285.9十亿美元美国/中国 · 2025年度

详情与来源

2025年美国私人AI投资2859亿美元,约为中国(124亿美元)的23倍以上;美国新获融资AI公司1953家。

解读:资本高度集中于美国;中国私人投资口径可能低估政府引导基金。

口径:AI 专属私人投资口径(报告第4章),不含政府资金;报告提示中国政府引导基金使中国口径可能低估。

来源:Stanford HAI《AI Index Report 2026》第2章 PDF(发布 2026-04,核实 2026-11-07)

五家大型科技公司资本开支超4000亿美元(公司全部资本开支)

400十亿美元全球 · 2025年度;2026为预计

详情与来源

IEA称受数据中心投资带动,五家大型科技公司2025年资本开支超4000亿美元,预计2026年再增75%。

解读:反映基础设施投入强度,但不是AI专属资金。

口径:为公司全部资本开支,非AI专属;未列明是哪五家;2026增幅为预计。

来源:IEA 新闻稿(发布 2026-04-16,核实 2026-11-07)

采用与扩散

美国:生成式AI三年内成年人采用率约53%

53%(受访人群采用率)美国 · 发布后三年内(截至2025年调查)

详情与来源

AI Index 引用 Harvard Project on Workforce(Bick 等)调查:自首个大众产品发布起三年内,生成式AI采用率约53%,高于PC与互联网同期(对比数据源为美国 CPS 调查)。

解读:采用速度快于以往通用技术;该比例是调查人群口径,不是世界人口比例。

口径:AI Index 摘要写作“population-level adoption”,但图表来源为 Harvard Project on Workforce 2025 与美国 CPS/ITU 对比;按美国调查口径呈现,未核原始问卷。新加坡61%、阿联酋64%等国别数据来源本轮未核,未收录。

来源:Stanford HAI《AI Index Report 2026》第2章 PDF(发布 2026-04,核实 2026-11-07)

开放与治理

欧盟AI法案进入执法期

欧盟 · 时间表至2028-08

详情与来源

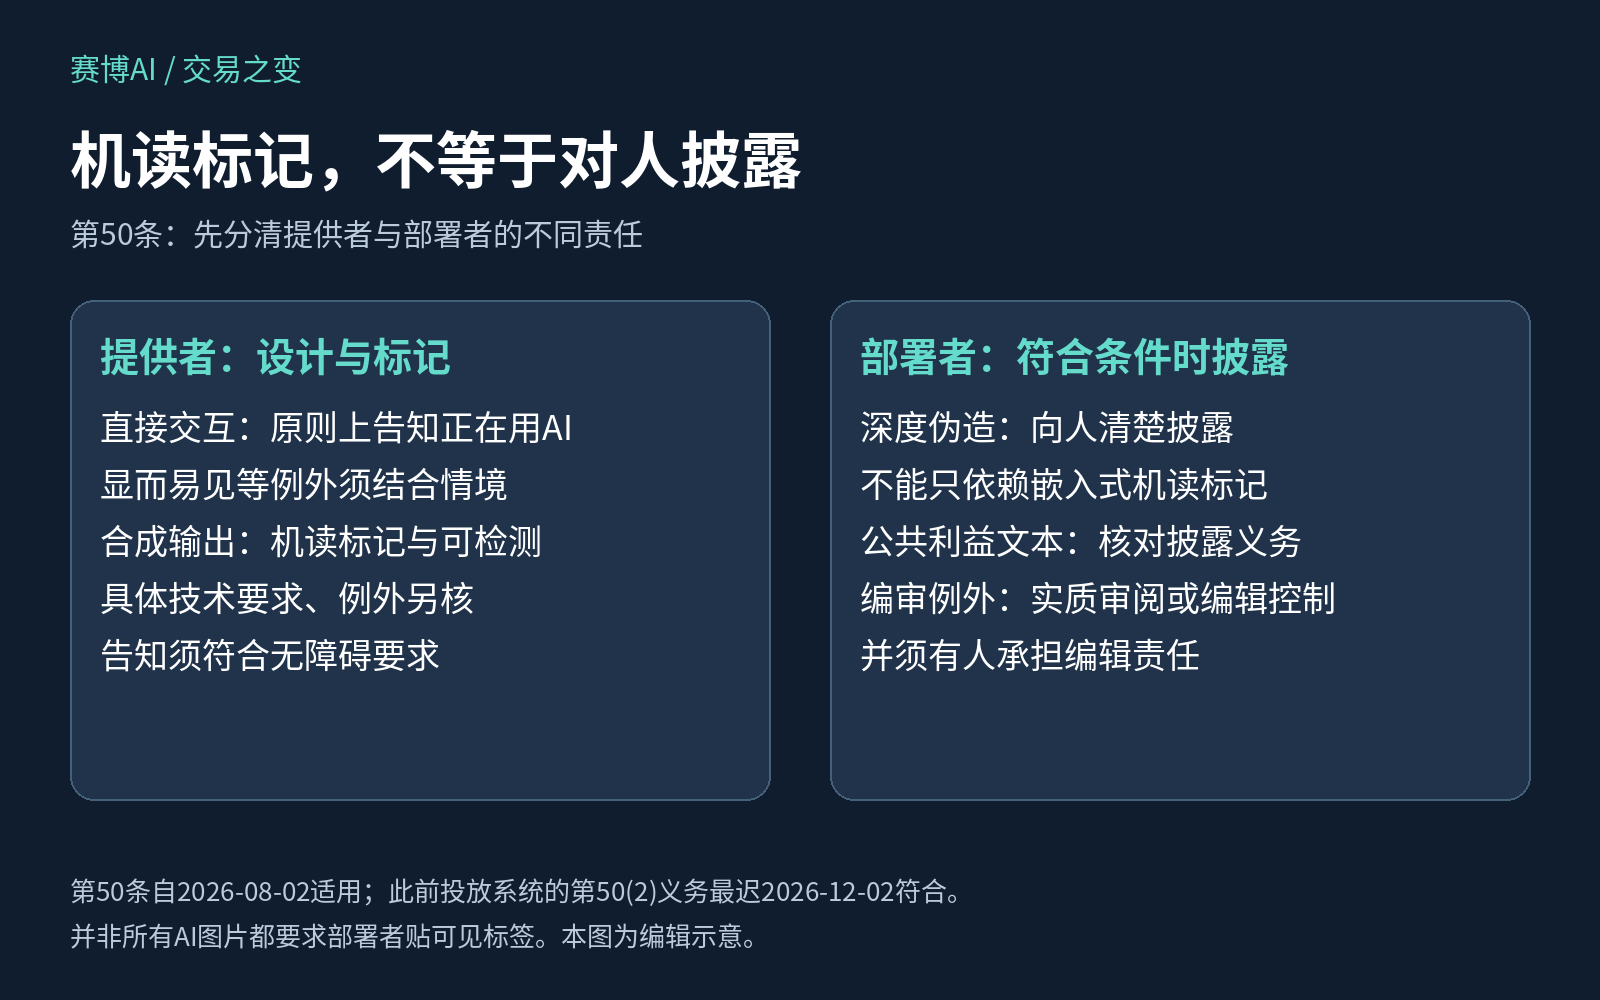
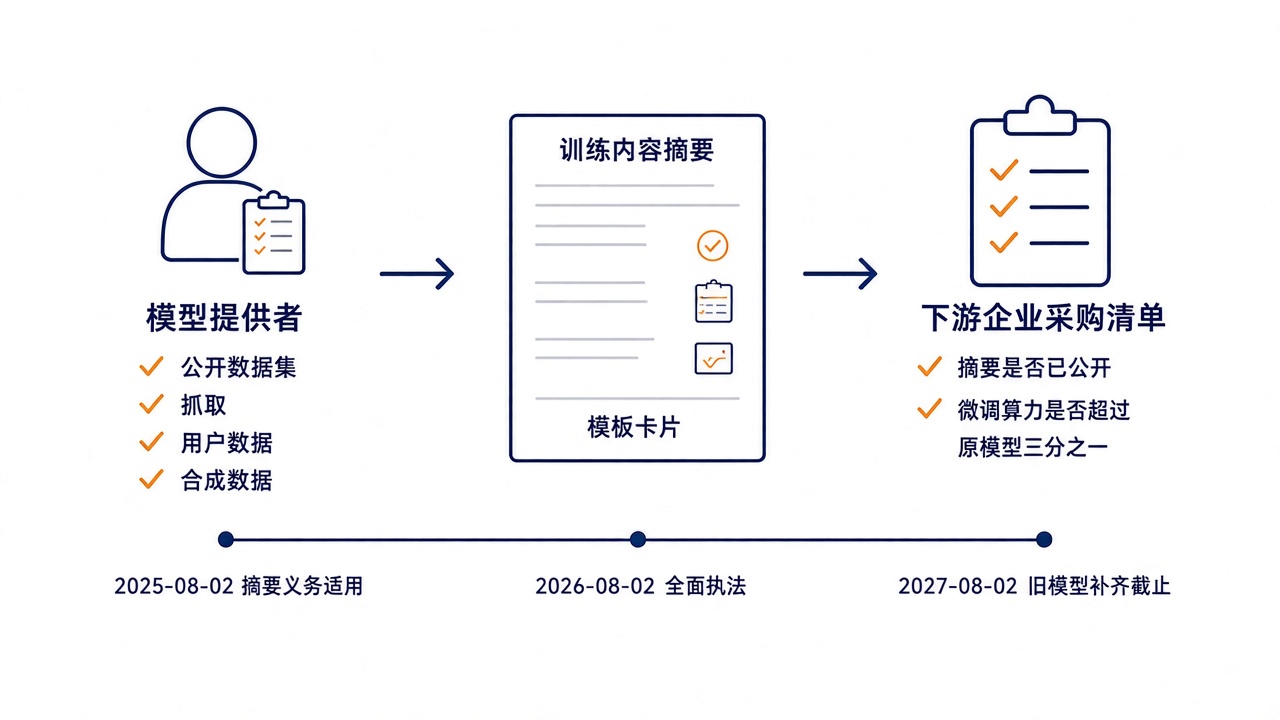
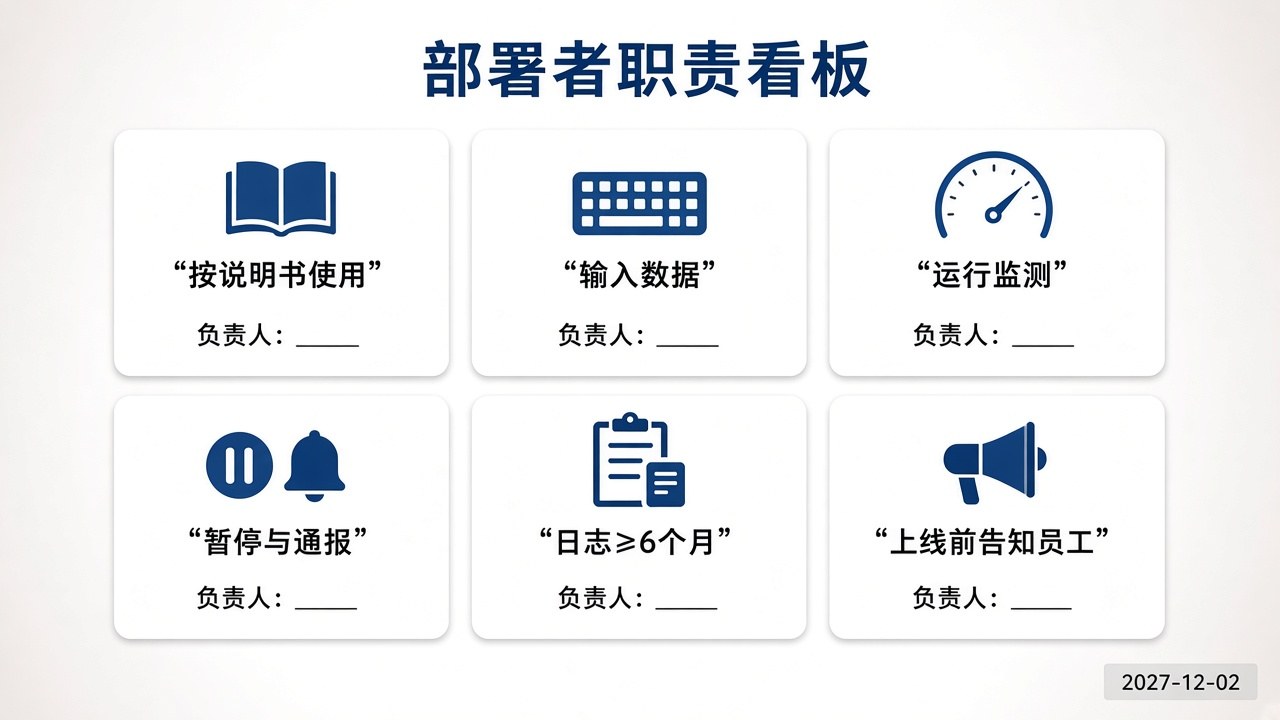
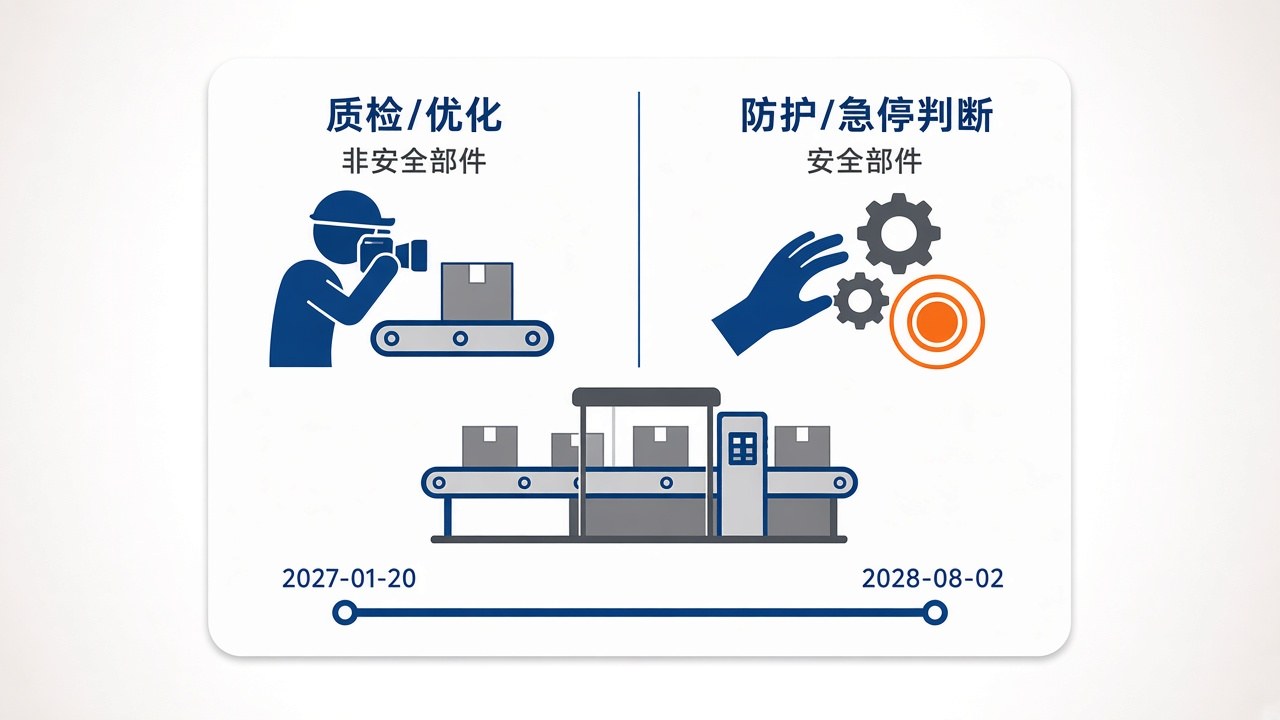
2026年8月2日起,欧盟对通用AI模型、禁止性实践和透明度规则开始执法;2026年12月2日新增深度伪造相关禁令及第50(2)条过渡期截止。

解读:全球最系统的AI监管进入实际执行,未来一个月仍有节点。

口径:页面未标发布日期(published_at=null);时间表已含 Digital Omnibus 修订。

来源:欧盟委员会 AI Act Service Desk(核实 2026-11-07)

AI事件记录增至362起

362起全球 · 2025年度

详情与来源

AI Incident Database 2025年记录AI事件362起(2024年233起);负责任AI基准报告仍不完整。

解读:安全与治理跟不上能力进步。

口径:仅为该数据库收录的已报道事件,非全部事件。

来源:Stanford HAI《AI Index Report 2026》第2章 PDF(发布 2026-04,核实 2026-11-07)

阅读《每日AI纵览》2026-11-07

团队来稿 · 文中事实未纳入全景已核实数据

《每日AI纵览》2026年11月7日

lee · 2026-11-07

今日主线

今天表面上有十几条新闻,底下只有一条线:AI 的能力开始自我加速,而它扩张所需的电、地和社会许可,开始被明码标价。一头越来越快,一头越来越贵,全天最重要的两条新闻都指向这个剪刀差。

一、能力在自我加速

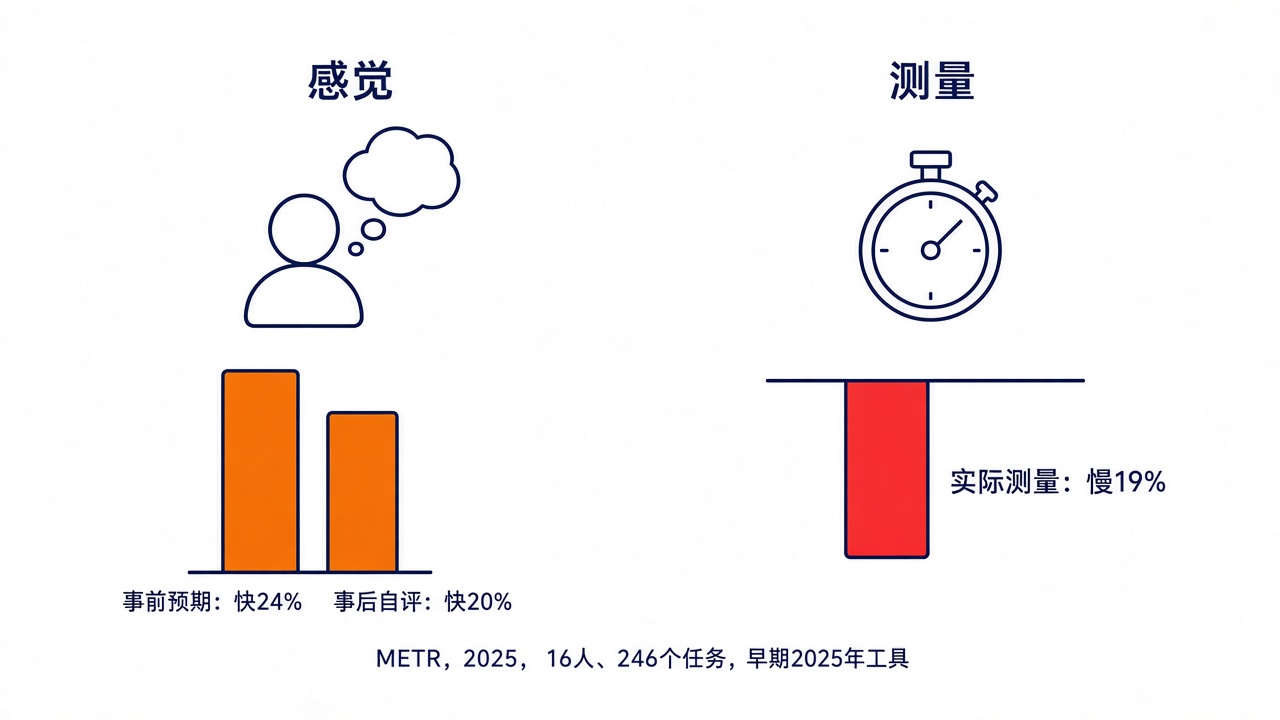
1. METR 独立评估:Anthropic 的模型进步速度约为去年的 1.9 倍,主因是 AI 在加速 AI 自己的研发。

【解读】这是今天分量最重的一条。如果“用 AI 研发 AI”从口号变成可测量的倍率,头部实验室之间的差距就不再是线性追赶,而是复利滚动。对企业家的含义更直接:“再等等、等技术成熟点再上车”的等待成本,正在变成所有策略里最贵的一种——因为你等的不是原地不动的对手,是一个加速中的对手。

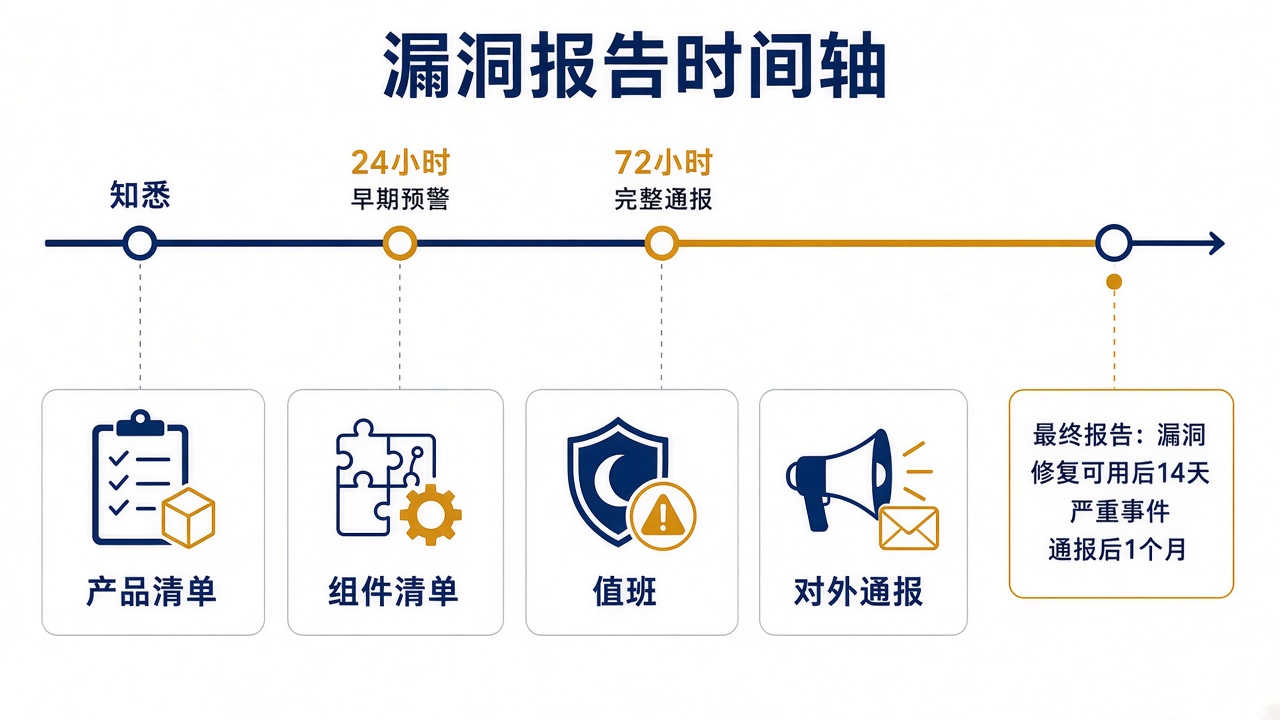
2. OpenAI 发布 GPT-6 Cyber,找出 588 个此前未知的 Linux 内核漏洞。

【解读】网络安全的人力结构要变了。过去顶级漏洞挖掘靠极少数专家、按年计;现在它变成模型的“产能”,可以按需购买。双面效应很清楚:中小企业第一次买得起顶级防御,但攻击方的门槛也在同步下降。接下来两年,“安全”会从 IT 部门的成本项,变成老板必须亲自懂的经营项。

二、资本开始给豪赌标价

3. Anthropic 招股书:三季度营收 170 亿美元,算力承诺 8954 亿美元;上市估值讨论区间回落至 1.2–1.3 万亿。OpenAI 完成 110 亿美元融资,估值 1.25 万亿。

【解读】两家一起看才有意思:收入是真实的、增长是真实的,但承诺出去的算力支出是收入的几十倍。资本市场没有否定 AI,它在否定“无限期只讲规模”的定价方式。估值回落不是行业降温,是定价权从讲故事的人,回到算账的人手里——这个转折,企业家在自己的融资桌上很快也会遇到。

三、扩张卡在“位置”上

4. 美国中期选举至少 40 项限制数据中心的地方措施通过;OpenAI 发布“社区契约”承诺自担电网成本;谷歌 170 亿美元怀俄明数据中心改用燃料电池自供电;纳指 11 月 6 日跌 5.52%。

【解读】AI 竞赛的瓶颈正式换位:上半年拼模型,下半年拼电、地和邻里关系。OpenAI 的“社区契约”本质上是一份社会许可采购书——技术公司开始像矿企和化工厂一样,先买“被当地接受”再谈建设。能力可以复制,位置不能。谁手里有电、有地、有当地关系,谁就握着下一阶段的入场券。

四、中国侧:开源与治理双线

5. 百度文心 5.5 Flash 开放权重(2800 亿参数、激活 140 亿);有数据称美国企业开源模型 API 支出中近九成流向中国模型(单一来源转述,待核实);人大常委会批准成立世界人工智能合作组织协定;上海发布“AI+交通运输”行动方案。

【解读】中国的打法越来越清晰:模型层用开源和低价抢全球开发者生态,治理层用国际组织抢规则席位,应用层用城市级方案抢落地场景。三条线都不追求“最强模型”的名头,追求的是渗透率和在场感。对中国企业家来说,工具成本还会继续降,真正的门槛只剩“你拿它做什么生意”。

五、应用层的两个反向信号

6. Anthropic 给 Claude 上线只读个人理财;高盛却限制交易员使用 AI 编程工具。

【解读】同一周,一个在把 AI 往钱袋子里接,一个在把 AI 往交易桌上撤。这不是矛盾:AI 进入“出事要有人负责”的领域时,速度由责任而不是由能力决定。谁能把责任结构设计清楚(只读、留痕、可审计),谁的产品就先进门——这是所有想把 AI 卖进金融、医疗、政务的公司接下来要交的学费。

今日一句

能力在复利,位置在涨价,责任在定价。今天这三条,明天会同时出现在你的成本表、选址表和合同里。

本期由 lee 整理:重要数字均交叉两个以上来源,单一来源条目已在文中标注“待核实”。不构成投资建议。
首页

赛博AI

从一件具体的事,看懂生产、交易、组织与人的位置如何相互改变。

AI的变化不止发生在屏幕里。一项能力只有穿过交付、交易、分工与人的选择,才可能改变世界。这张地图用十二篇专题连接四个观察方向,不把技术发布当成社会结果,也不把未来推演写成确定的预言。

最新更新

AI未来世界地图

生产之变从想法到合格交付

需求变化怎样变成可靠的产品?

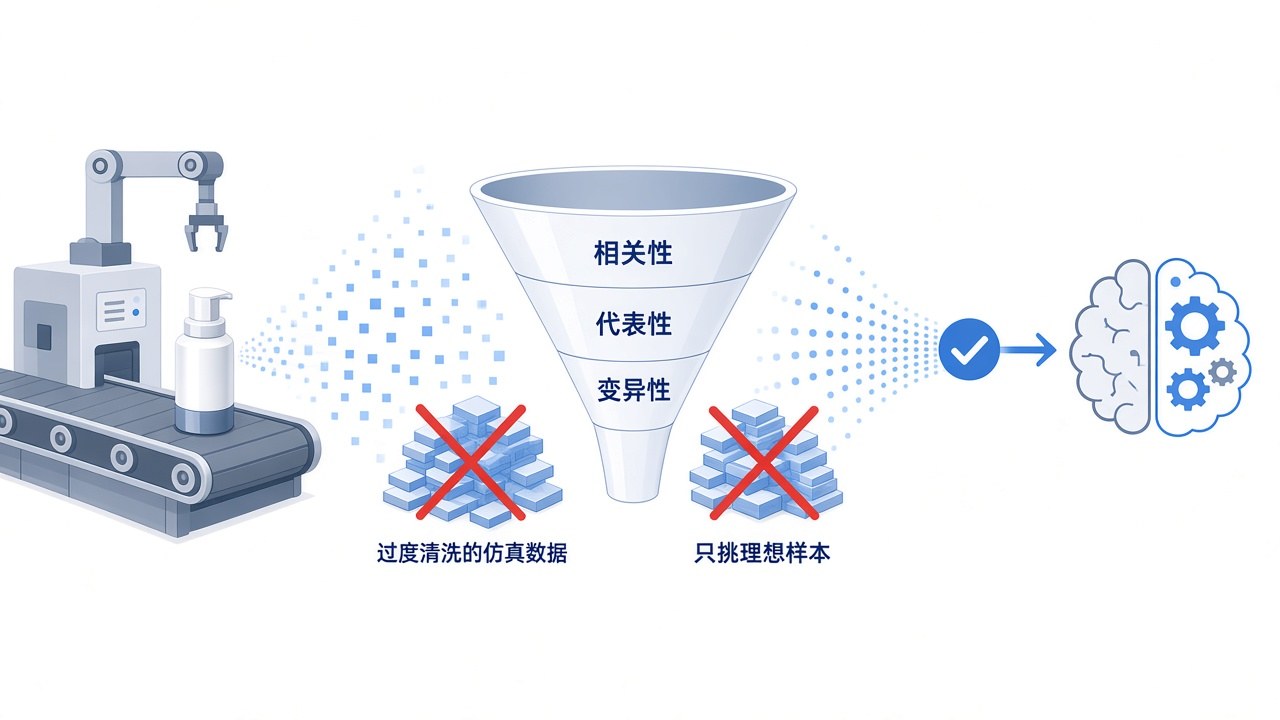
  1. 生产之变 从设计变更到合格交付设计变更后,产品怎样合格交付?
  2. 客户参与设计之后 谁负责把产品做出来客户参与设计,谁负责把产品做出来?
  3. 实验室开始自我迭代,科研怎样加速实验室怎样更快完成一次研究迭代?

交易之变从发现需求到兑现承诺

机器参与比较与协商之后,信任如何建立?

  1. 当买家和卖家都有了Agent,市场会变成什么样?一家公司怎样采购二十把办公椅?
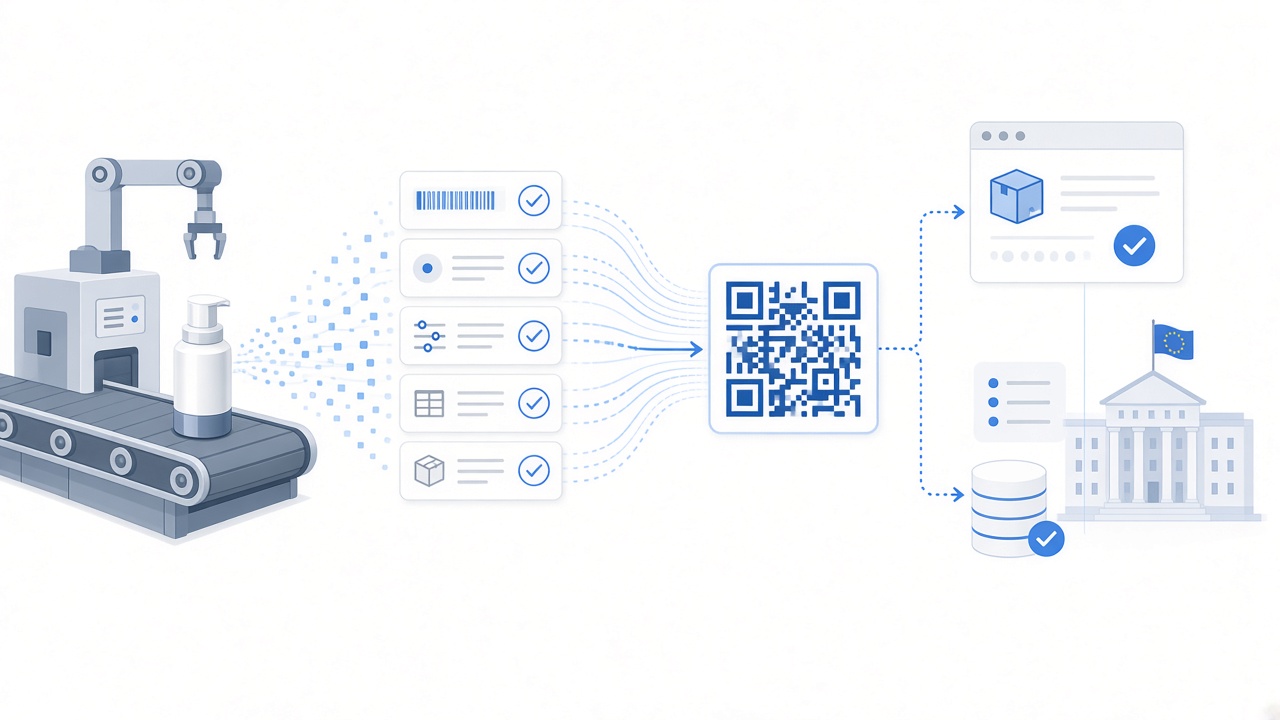
  2. 当商品先被机器阅读,品牌如何赢得信任商品先被机器读取,品牌怎样被理解?
  3. 当机器能够协商,合同与责任由谁承担机器完成协商,谁承担承诺?

组织之变从调用执行到承担责任

执行可以调用,谁仍应拥有决定权?

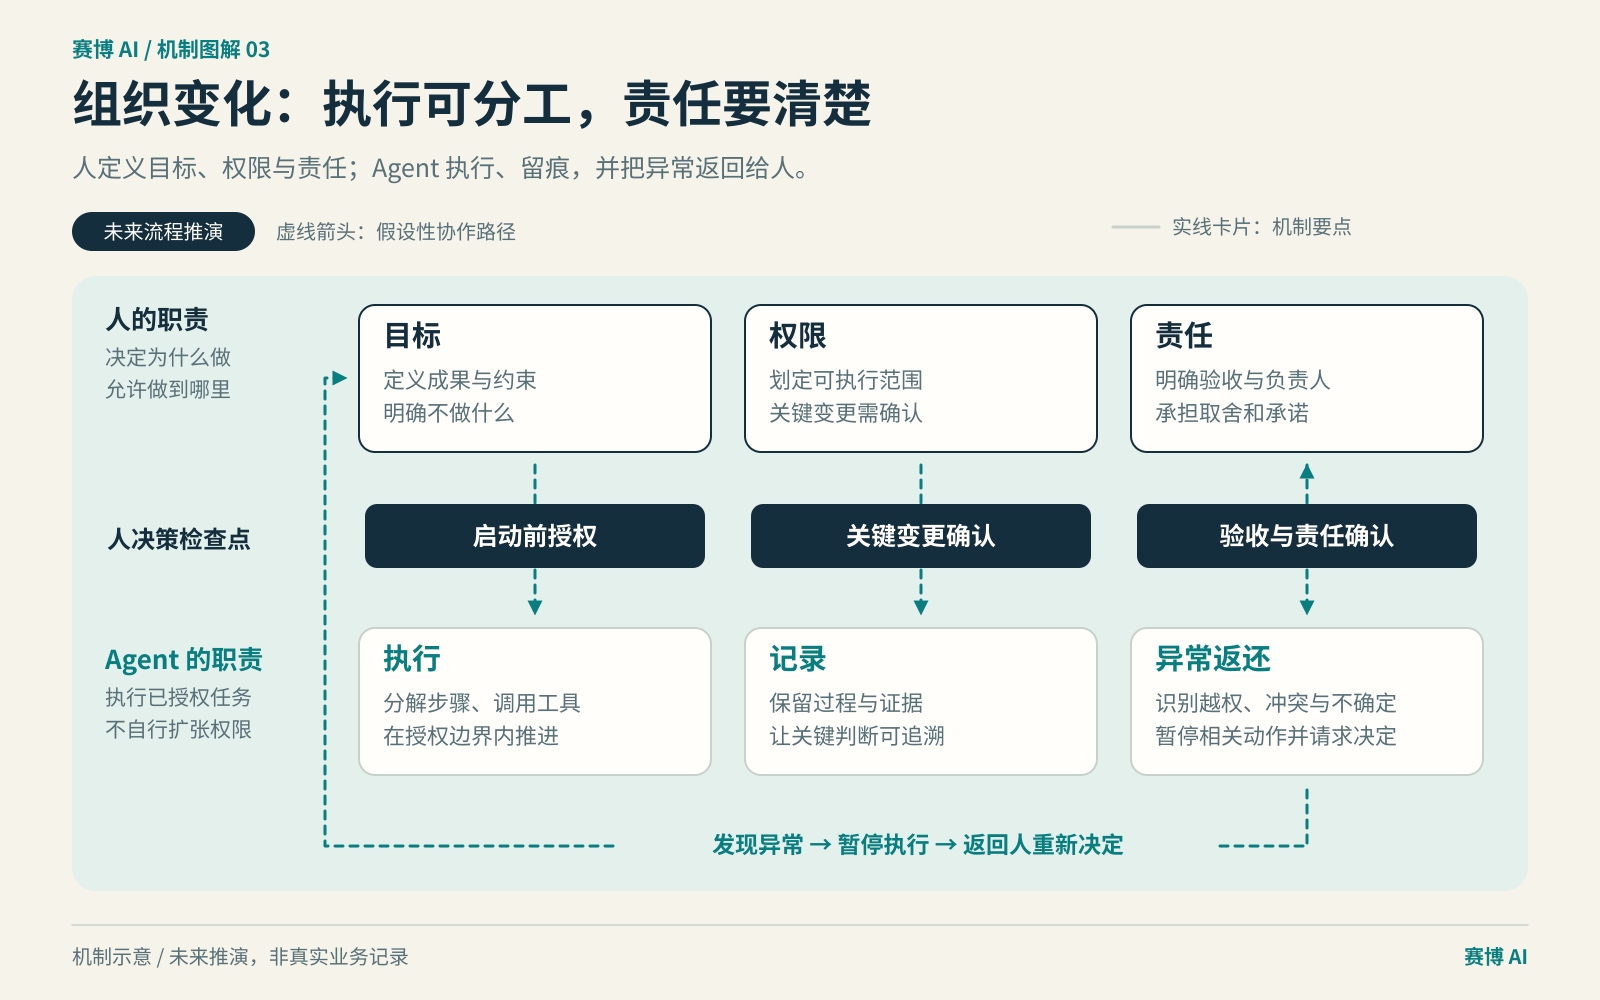
  1. 组织之变 当执行可以被调用执行可以调用,组织还要做什么?
  2. 企业知识接上AI后 为什么仍需要知识的主人企业知识接入AI后,谁维护答案依据?
  3. 小团队能做大项目,企业的边界在哪里小团队怎样承接更复杂的项目?

人的位置从获得答案到作出选择

当方案更加充足,人如何确定值得追求的目标?

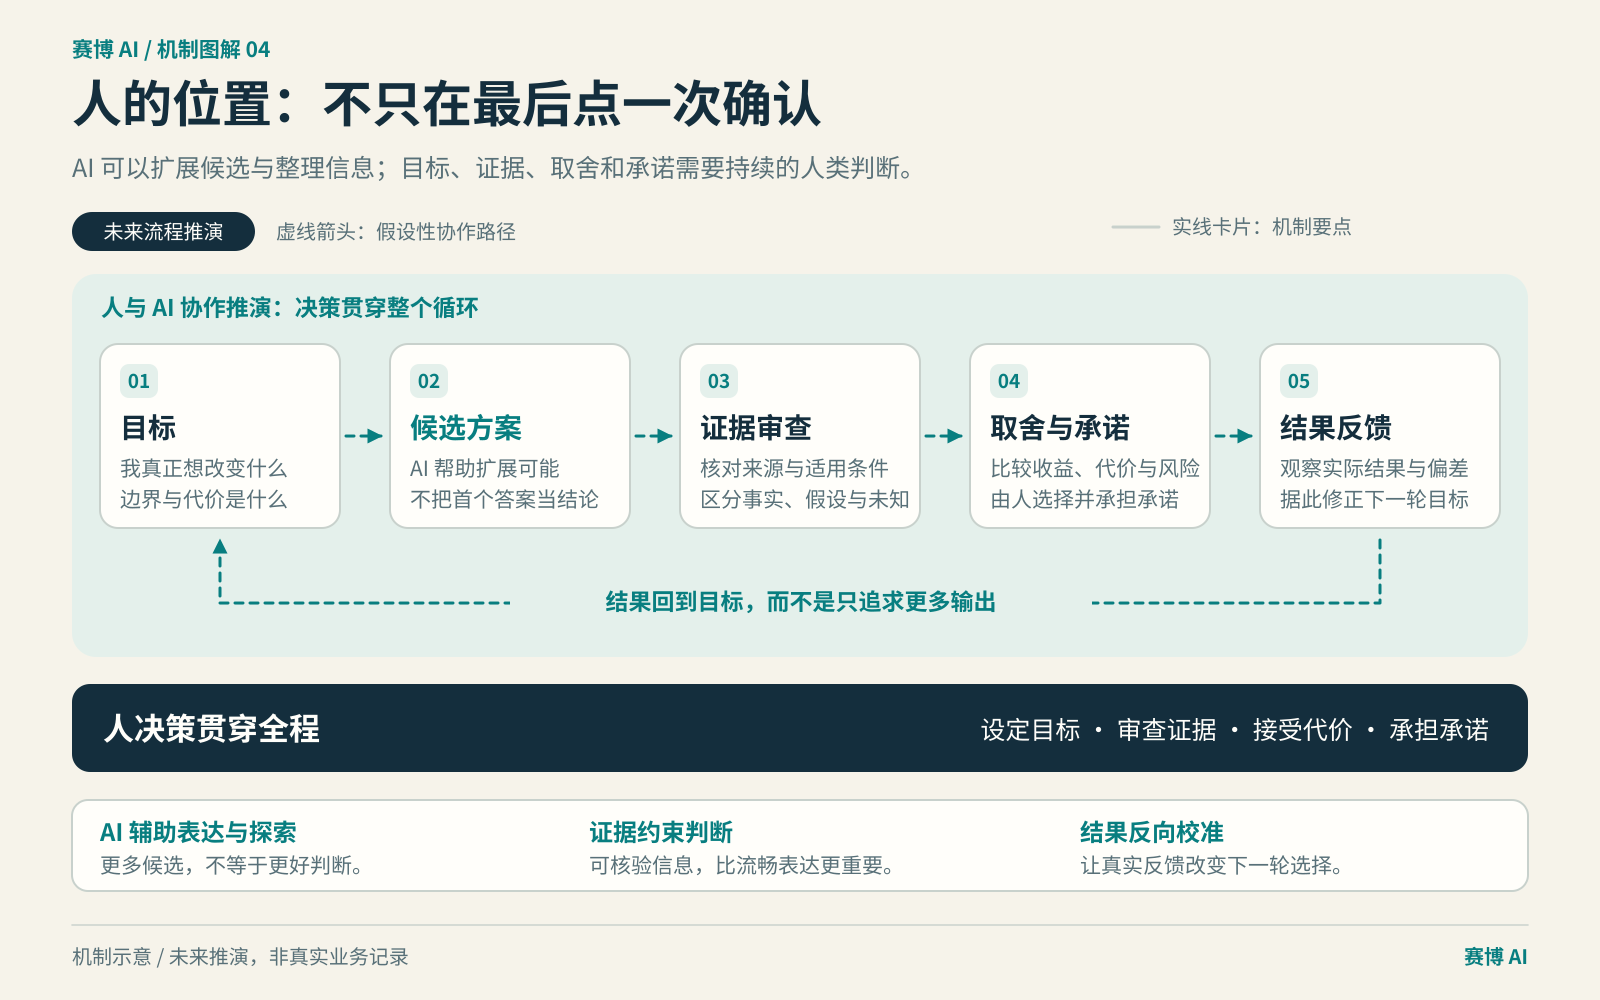
  1. 当机器给出越来越多的答案,人还要决定什么?机器给出许多答案,人还要决定什么?
  2. 当每个人都有AI辅导,学习怎样改变每个人都有AI辅导,学习怎样改变?
  3. 当数字内容可以生成,真实经历为什么仍有价值内容能够生成,真实经历为何仍有价值?
  • 生产之变 → 交易之变:供给只有兑现交付,才形成可信的交易承诺
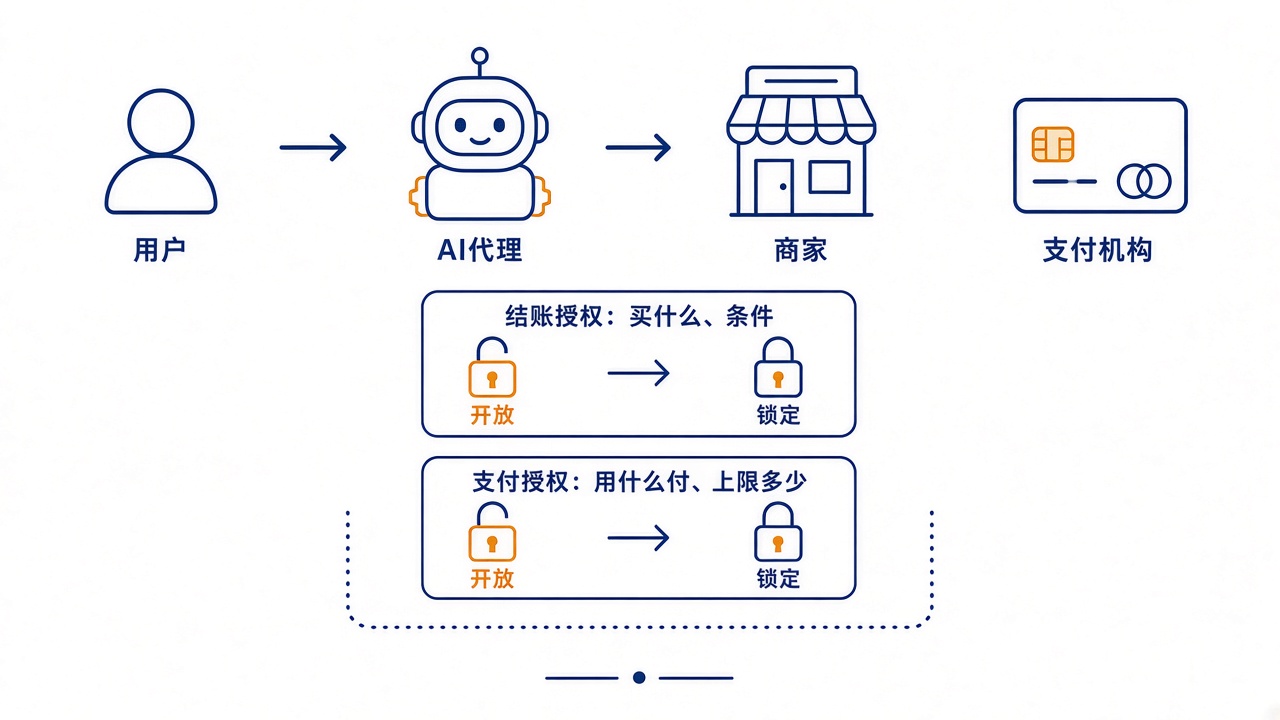
  • 交易之变 → 组织之变:自动协商需要明确授权、异常处理与责任归属
  • 组织之变 → 人的位置:分工与效率服务于人选择的目标,而非代替选择
  • 人的位置 → 生产之变:人的需要、价值取舍与验收标准重新进入生产

按你的问题选择路线

第一次来:先走完四个方向

先看怎样交付,再看怎样交易,然后追问谁来组织,最后回到人的目标。

  1. 生产之变 从设计变更到合格交付
  2. 当买家和卖家都有了Agent,市场会变成什么样?
  3. 组织之变 当执行可以被调用
  4. 当机器给出越来越多的答案,人还要决定什么?
经营者:从需求到承诺

把客户参与、品牌信息、合同责任与知识归属放到同一条链上。

  1. 客户参与设计之后 谁负责把产品做出来
  2. 当商品先被机器阅读,品牌如何赢得信任
  3. 当机器能够协商,合同与责任由谁承担
  4. 企业知识接上AI后 为什么仍需要知识的主人
个体:怎样学习、协作与生活

从学习出发,理解小团队的可能,也保留真实经历与自主选择。

  1. 当每个人都有AI辅导,学习怎样改变
  2. 小团队能做大项目,企业的边界在哪里
  3. 当数字内容可以生成,真实经历为什么仍有价值
  4. 当机器给出越来越多的答案,人还要决定什么?
深入一步:从实验到交付

观察实验迭代怎样穿过验证、质量与组织责任,而不是把实验成功当作产业兑现。

  1. 实验室开始自我迭代,科研怎样加速
  2. 生产之变 从设计变更到合格交付
  3. 组织之变 当执行可以被调用

本期旗舰专题

当买家和卖家都有了Agent

从一笔办公椅采购出发,谁表达需求、谁核验承诺、谁授权成交、谁承担结果?

  1. 当买家和卖家都有了Agent,市场会变成什么样?
  2. 当商品先被机器阅读,品牌如何赢得信任
  3. 当机器能够协商,合同与责任由谁承担

向外连接:生产之变 从设计变更到合格交付、组织之变 当执行可以被调用、当机器给出越来越多的答案,人还要决定什么?

证据标注

已发生
有可追溯来源、日期和适用范围;产品方的陈述注明来源身份,不当作独立验证。
试验中
说明试验对象、规模和未验证环节;实验结果不等于可普遍交付。
未来推演
明确前提与可能失败的条件;机制示意、情境故事和编辑分析不当作已发生事实。

事实与推演在正文中分别标注。相关研究的结果只适用于其研究范围;产品方的能力说明保留其来源身份。内容署名为“赛博AI编辑整理”,引用周骊晓观点时明确出处。

持续追问

  • 交付是否可以复核,而不只是演示成功?
  • 成本与收益由谁获得,风险与责任由谁承担?
  • 出现错误时能否暂停、撤回授权并留下记录?
  • 新的证据是否改变原先的判断,哪些条件仍未成立?

本期主专题

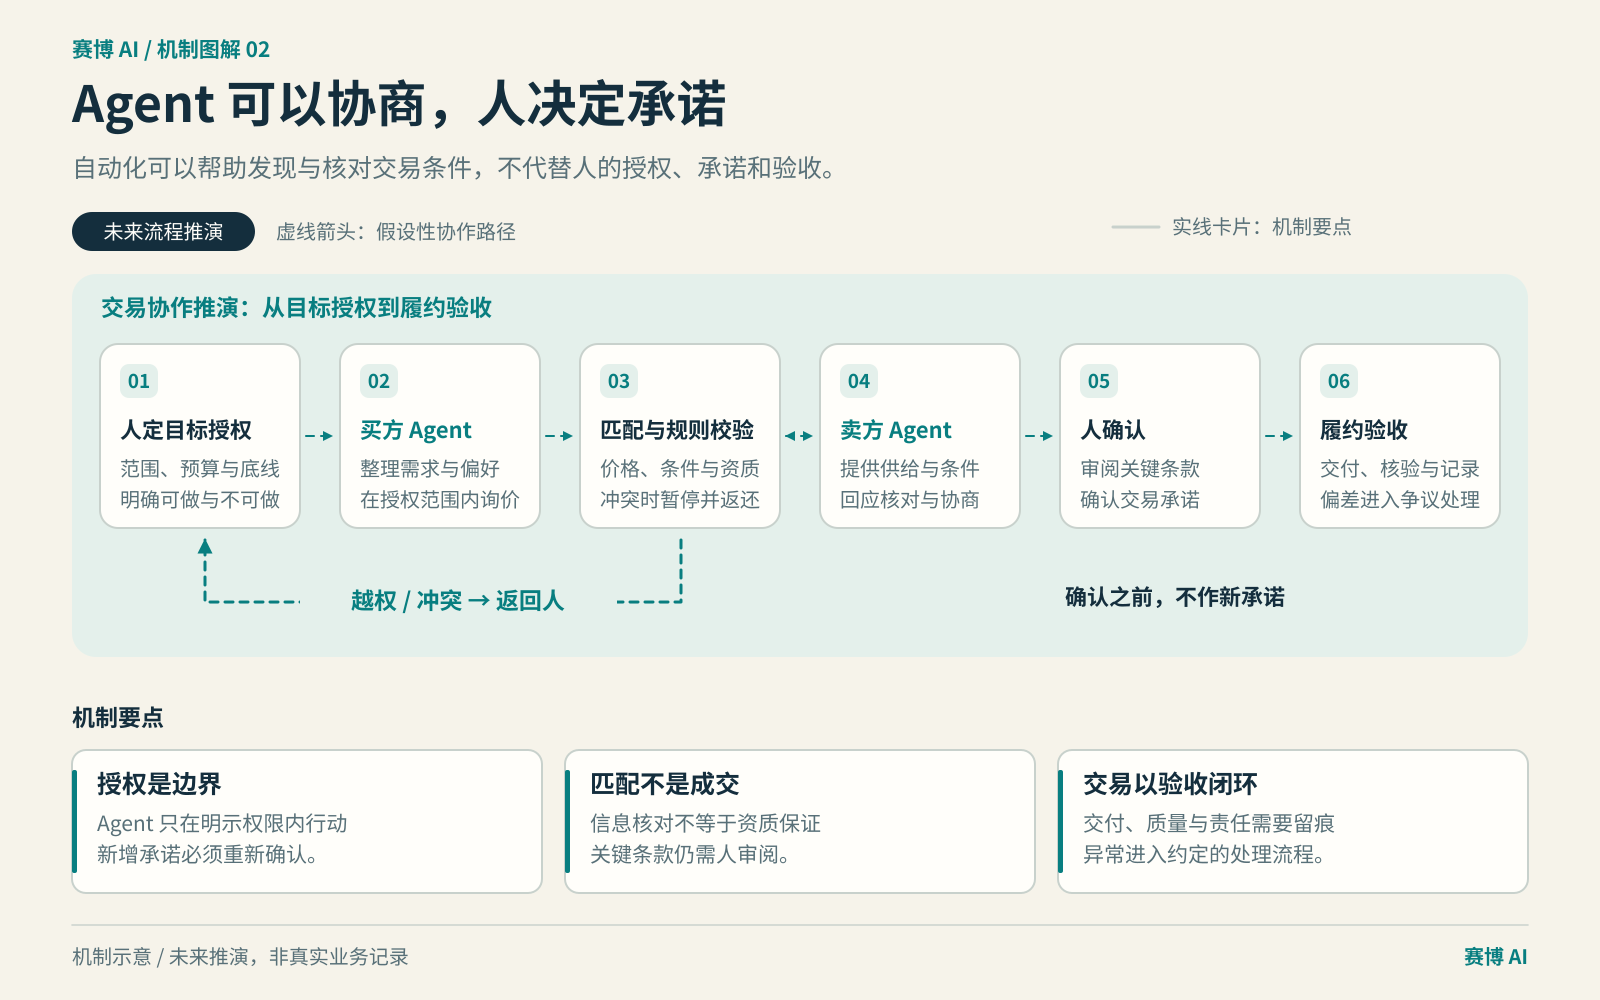
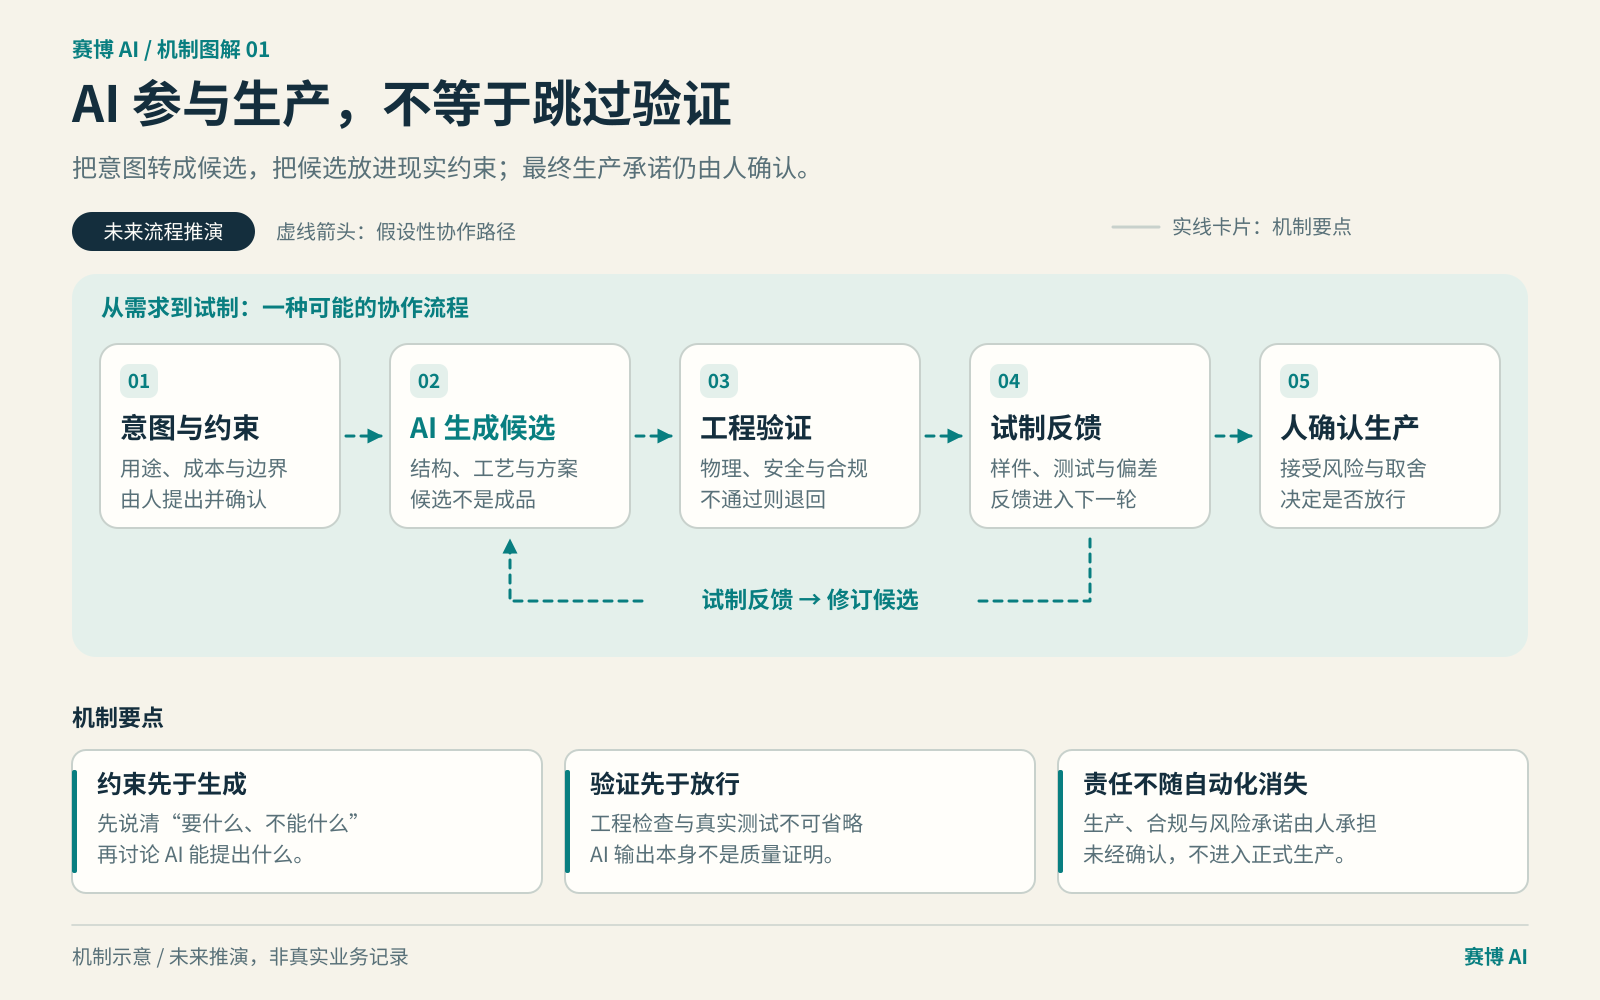
横向六步机制图:人定目标授权、买方 Agent、匹配与规则校验、卖方 Agent、人确认、履约验收。匹配节点与卖方 Agent 双向交流;越权或冲突回到人。下方强调授权边界、匹配不等于成交以及验收留痕。 图中标明:机制示意 / 未来推演,非真实业务记录。当买家和卖家都有了Agent,市场会变成什么样?从一笔办公椅采购出发,观察需求如何表达、供给如何被发现、承诺如何被验证。已有实践为变化提供起点,完整的未来场景仍需要技术、商业规则与信任共同建立。从一笔交易看未来市场 →

买卖双方 Agent 在授权内匹配与校验;新增承诺由人确认,结果以履约验收闭环。

阅读说明

生产提供新的供给,交易连接需求与供给,组织协调行动,人的目标决定这些活动的方向。四个观察方向彼此相连,每篇专题从一件具体的事情进入其中。

已发生
已有可核查的研究、产品发布或实际案例,注明时间与适用范围。
试验中
处于试点、测试或有限部署阶段,明确尚未验证的部分。
未来推演
在明示条件下推演运行方式,不能当作现实新闻或已经兑现的能力。

事实与推演在正文中分别标注。相关研究的结果只适用于其研究范围;产品方的能力说明保留其来源身份。内容署名为“赛博AI编辑整理”,引用周骊晓观点时明确出处。

全部文章 · 最新发布在前

人的位置组织之变交易之变生产之变